


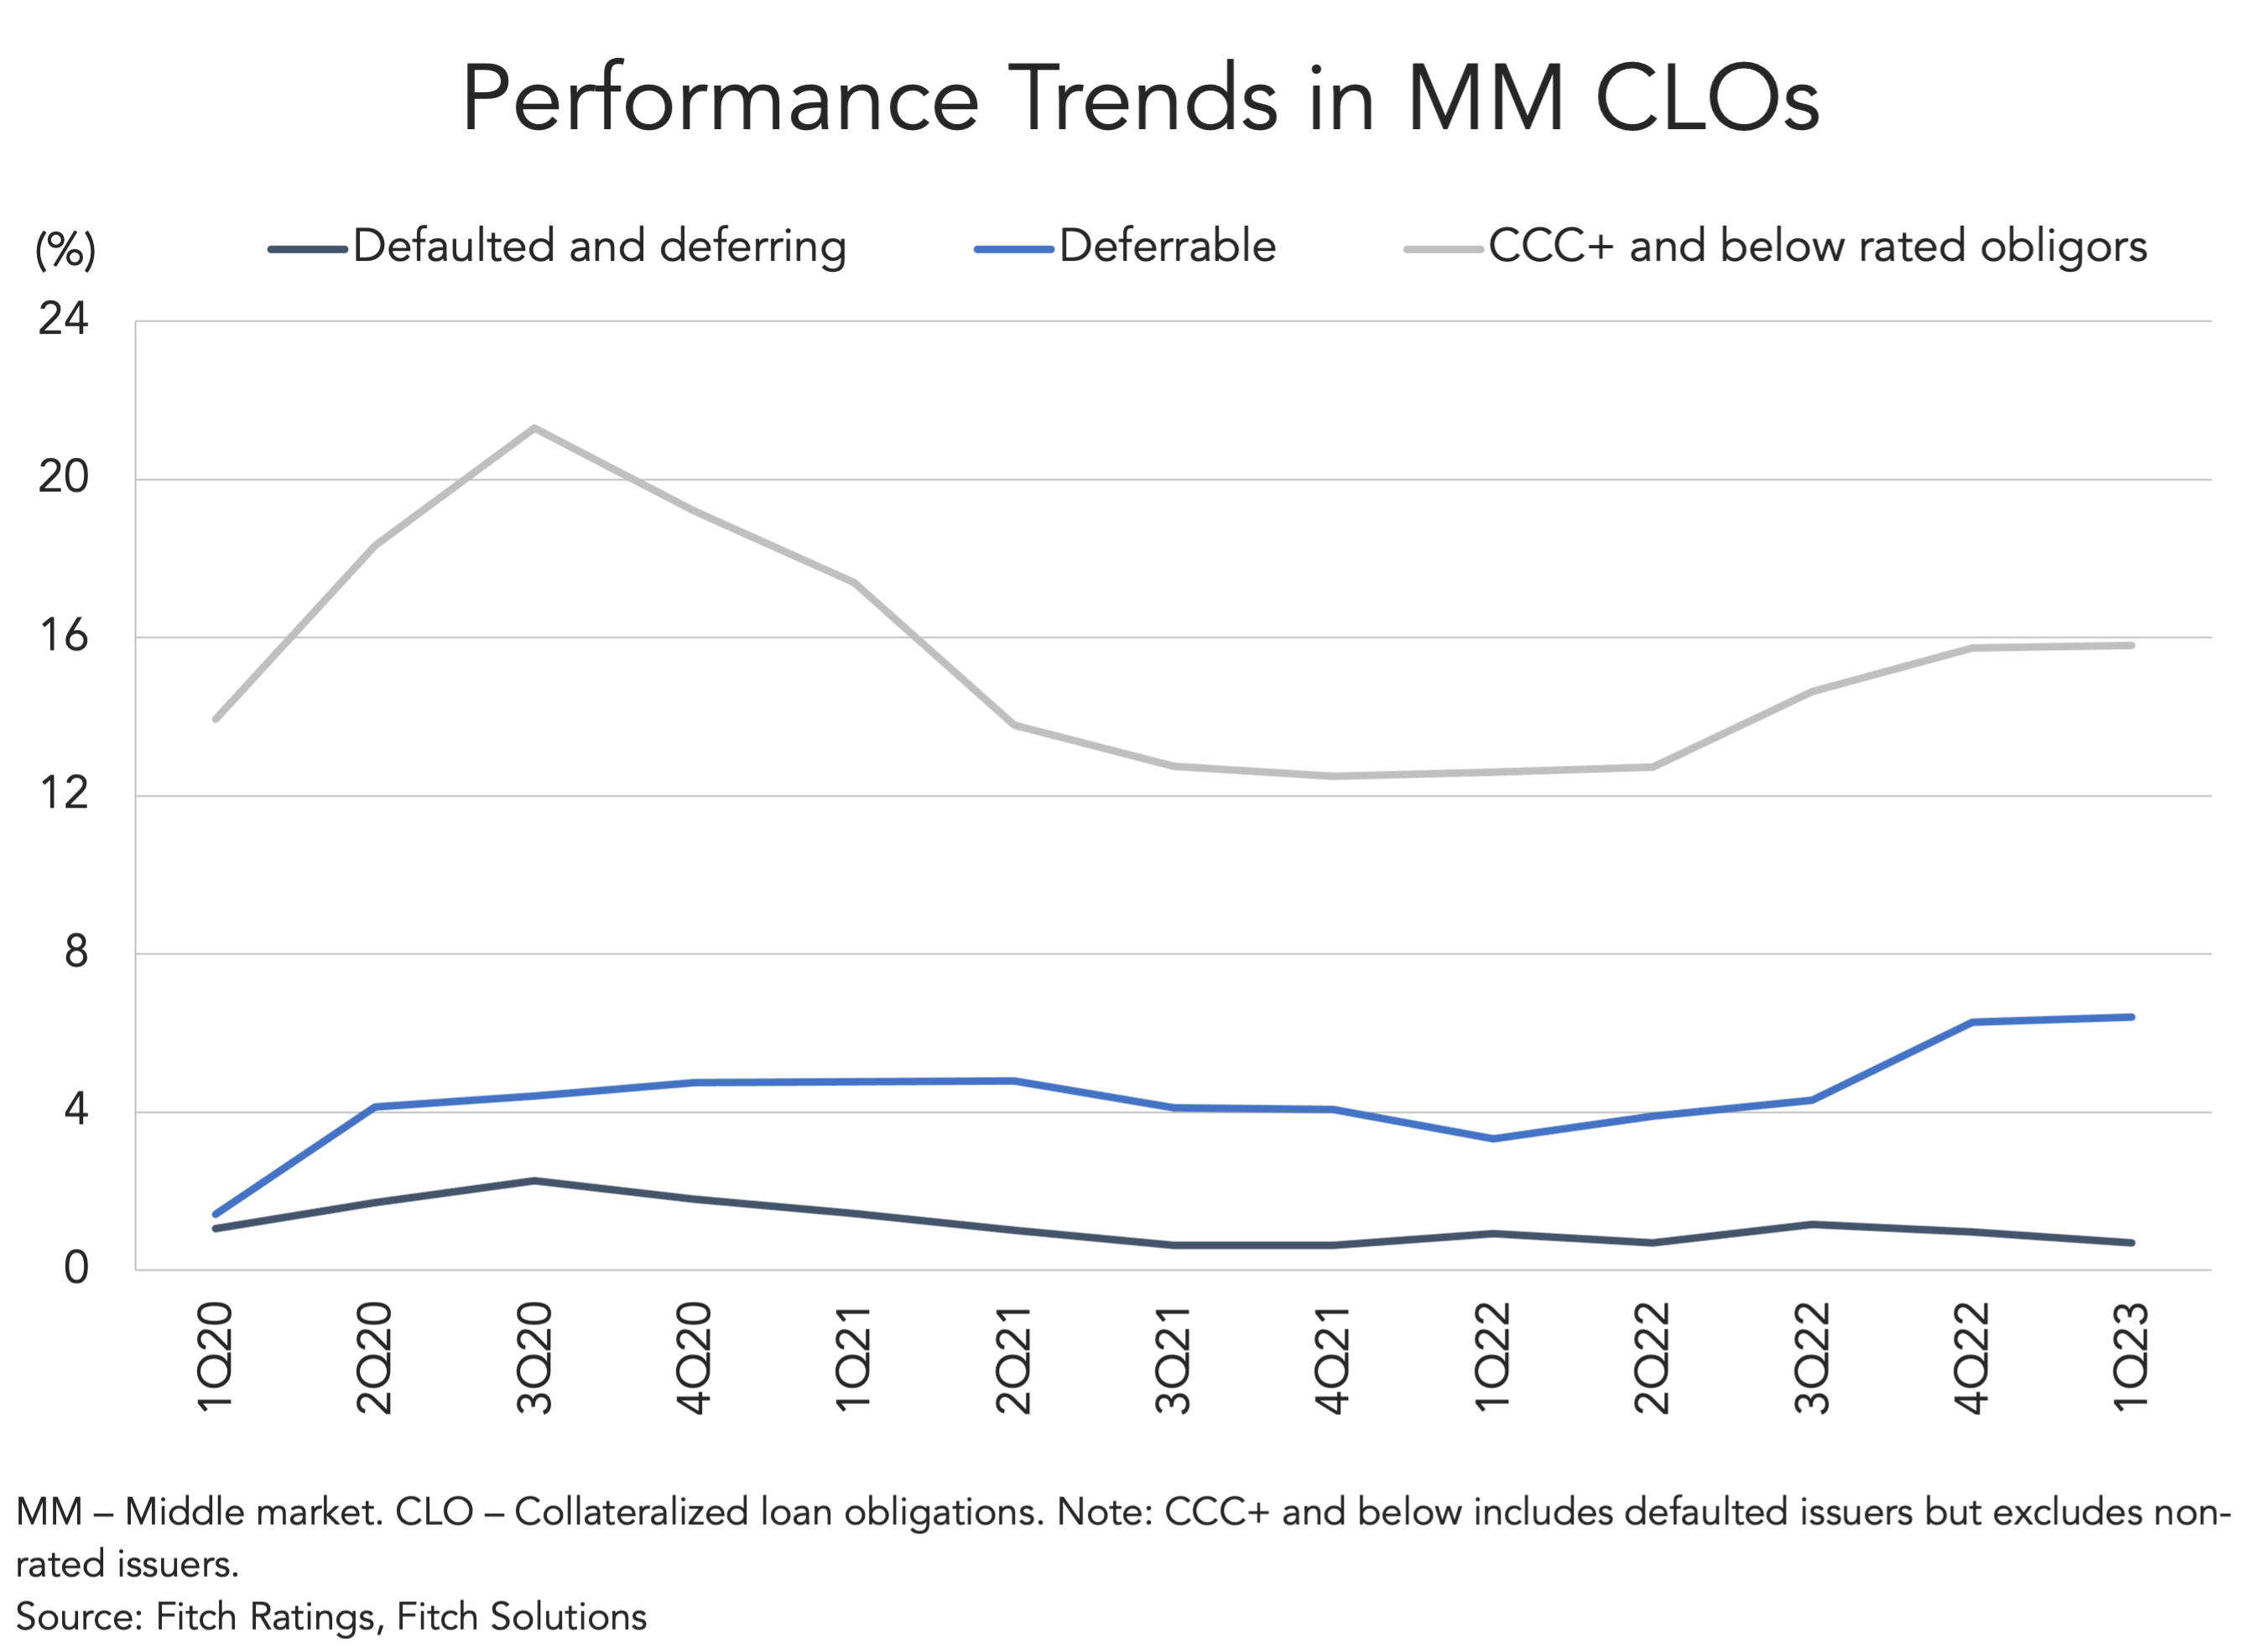
Defaulted and deferring exposure across MM CLOs remained low at 0.7% in 1Q23, while deferrables stood at 6.4%. Exposure to assets rated ‘CCC+’ or below by Fitch Issuer Default Rate Equivalency Rating, as described in Appendix 5 of Fitch’s CLOs and Corporate CDO Rating Criteria, registered at 15.8%.
CTA button: Download Report
(Past performance is no guarantee of future results.)



Latest news

European mid-market direct lending margins face steady compression since 2024
European mid-market direct lending margins have seen consistent compression over recent years but recorded a slight increase in the second quarter of 2026…

US leveraged loan issuance rebounds in September
Following three consecutive months of declining issuance, the US leveraged loan market has reversed course in September. Approximately $48.7b of…

Reversion to the Mean
Climbing toward the average is a very different story than surpassing it.